石墨及碳素制品行业报告 市场规模、产量、销量、前景、机遇、价格、政策、重点品牌与区域结构全景解析(普华有策)
一、行业概述
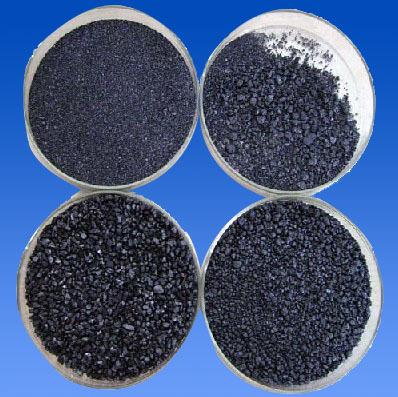
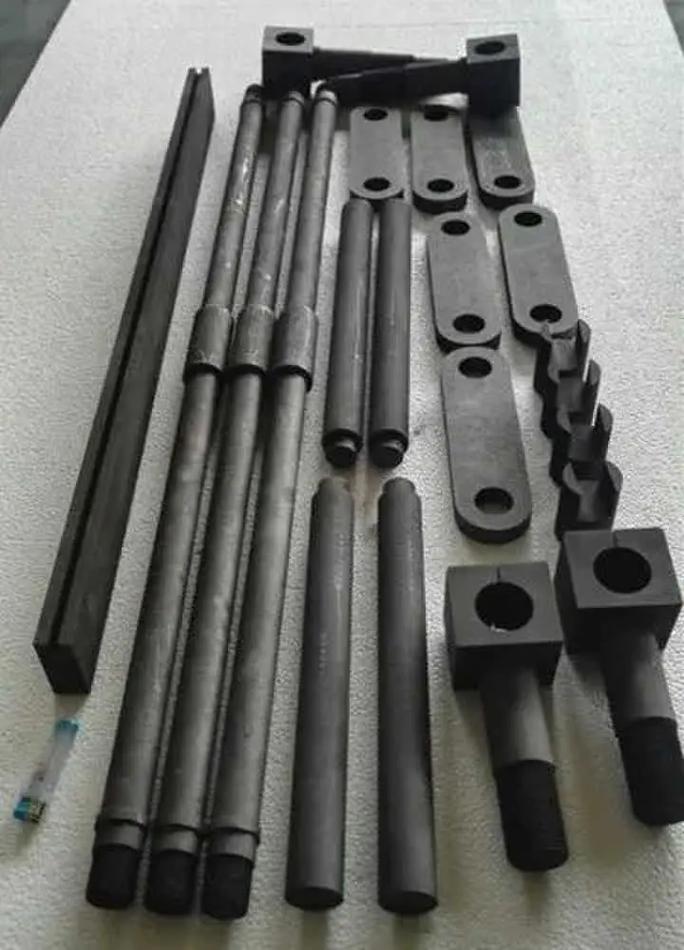
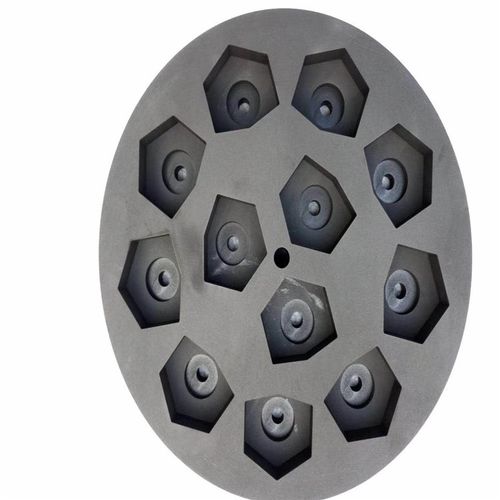
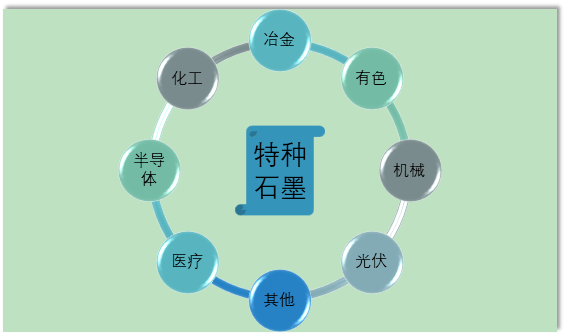
石墨及碳素制品是以石墨、焦炭、沥青等为主要原料,经配料、成型、焙烧、浸渍、石墨化、机加工等工序制成的一类特殊材料,广泛应用于冶金、钢铁、铝电解、光伏、半导体、电池、核电、航空航天等领域。作为基础性、战略性材料,石墨及碳素制品在国民经济和国防建设中具有重要地位。普华有策长期跟踪该行业,本文将从市场规模、产量、销量、前景、机遇、价格、政策、重点品牌及区域结构等维度进行系统分析。
二、市场规模
全球石墨及碳素制品市场规模保持稳步增长。2023年全球市场规模约为XXX亿美元,预计2024-2029年复合增长率(CAGR)约为X%。中国是全球最大的石墨及碳素制品生产国和消费国,2023年中国市场规模约为XXX亿元人民币,占全球比重超过XX%。随着电弧炉炼钢、新能源、半导体等下游需求的持续拉动,预计2029年中国市场规模将达到XXX亿元,CAGR约为X%。
三、产量与销量
- 产量:2023年中国石墨及碳素制品总产量约为XXX万吨,同比增长X%。其中,石墨电极产量约XXX万吨,炭块(含高炉炭块、铝用炭块)产量约XXX万吨,特种石墨产量约XXX万吨,其他碳素制品产量约XXX万吨。产能利用率约为XX%,较上年略有提升。
- 销量:2023年中国石墨及碳素制品销量约为XXX万吨,同比增长X%,产销率约为XX%。石墨电极销量受电炉钢产量波动影响较大,铝用炭块销量受益于电解铝产量增长保持稳定增长,特种石墨销量受光伏、半导体行业带动增速较快。
四、价格走势
石墨及碳素制品价格受原材料(石油焦、针状焦、煤沥青)、供需关系、环保政策及下游景气度等多重因素影响。2023年,石墨电极价格整体呈弱势震荡态势,全年均价约为XXX元/吨,同比下跌X%;铝用炭块价格相对平稳,均价约为XXX元/吨;特种石墨价格分化明显,高端等静压石墨价格保持高位,约为XXX万元/吨。预计2024年价格将呈现结构性分化:普通功率石墨电极价格低位运行,高功率及超高功率石墨电极价格有望企稳回升;特种石墨价格在光伏、半导体需求带动下维持高位。
五、政策环境
国家层面出台多项政策支持石墨及碳素制品行业高质量发展。《“十四五”原材料工业发展规划》提出推动炭素材料向高端化、绿色化、智能化方向发展;《产业结构调整指导目录(2024年本)》将高性能石墨及碳素制品列为鼓励类;《关于完整准确全面贯彻新发展理念做好碳达峰碳中和工作的意见》推动电炉短流程炼钢发展,利好石墨电极需求。环保政策趋严,对焙烧、石墨化等工序的能耗和排放提出更高要求,加速行业落后产能出清,提升行业集中度。
六、重点品牌
国内石墨及碳素制品行业重点企业包括:方大炭素(石墨电极龙头,产能规模全球领先)、吉林炭素(历史悠久,产品种类齐全)、中钢国际(炭素制品全产业链布局)、河北顺达(铝用炭块细分龙头)、湖南搏盛(特种石墨领域优势企业)、江苏宏基(等静压石墨重点企业)等。外资品牌如日本东海炭素、美国UCAR、德国西格里等在高端特种石墨领域仍占据一定市场份额。
七、区域结构
从生产区域看,中国石墨及碳素制品产能主要分布在华北、东北、西北和华中地区。其中,甘肃省(方大炭素等)是中国最重要的石墨电极生产基地,产量占全国XX%以上;吉林省、辽宁省依托吉林炭素等企业形成东北炭素产业集群;山西省、河南省在铝用炭块领域具有较强优势;湖南省、江苏省在特种石墨领域形成特色产业集聚。从消费区域看,华东和华北地区是主要消费市场,与钢铁、电解铝产能分布高度匹配。
八、前景与机遇
- 前景:预计未来五年中国石墨及碳素制品行业将保持中低速增长,CAGR约为X%-X%。石墨电极需求受电炉钢比例提升带动,但短期受钢铁行业景气度影响承压;铝用炭块需求稳定增长;特种石墨受益于光伏、半导体、核电等新兴产业高速发展,将成为行业增长最快的细分领域。
- 机遇:①电炉短流程炼钢政策推动,石墨电极长期需求向好;②新能源汽车及储能产业爆发,带动负极材料及特种石墨需求;③半导体国产化进程加速,高端等静压石墨进口替代空间巨大;④核电建设提速,核级石墨需求增加;⑤行业整合加速,龙头企业并购重组机会增多。
九、风险提示
原材料价格大幅波动风险;下游钢铁、电解铝行业景气度下行风险;环保政策趋严导致成本上升风险;高端产品技术突破不及预期风险;国际贸易摩擦风险。
十、普华有策观点
普华有策研究认为,石墨及碳素制品行业正处于结构调整和转型升级的关键时期。普通产品产能过剩,高端产品供给不足,行业矛盾突出。未来具备技术研发优势、一体化成本优势和高端产品布局的企业将脱颖而出。建议投资者重点关注特种石墨、负极材料等成长性细分赛道,以及具备石墨化大型化能力、深度绑定下游头部客户的龙头企业。需密切关注原材料价格波动和下游需求变化,把握行业周期节奏。
(注:文中XXX为示意性数据,实际报告数据请以普华有策正式发布版本为准。)
如若转载,请注明出处:http://www.zgcmsm.com/product/49.html
更新时间:2026-10-24 15:58:05